

Karena itu, menurutnya, penggunaan BBM dapat diukur berdasarkan rutinitas pekerjaan, volume perjalanan, dan luas wilayah pelayanan.
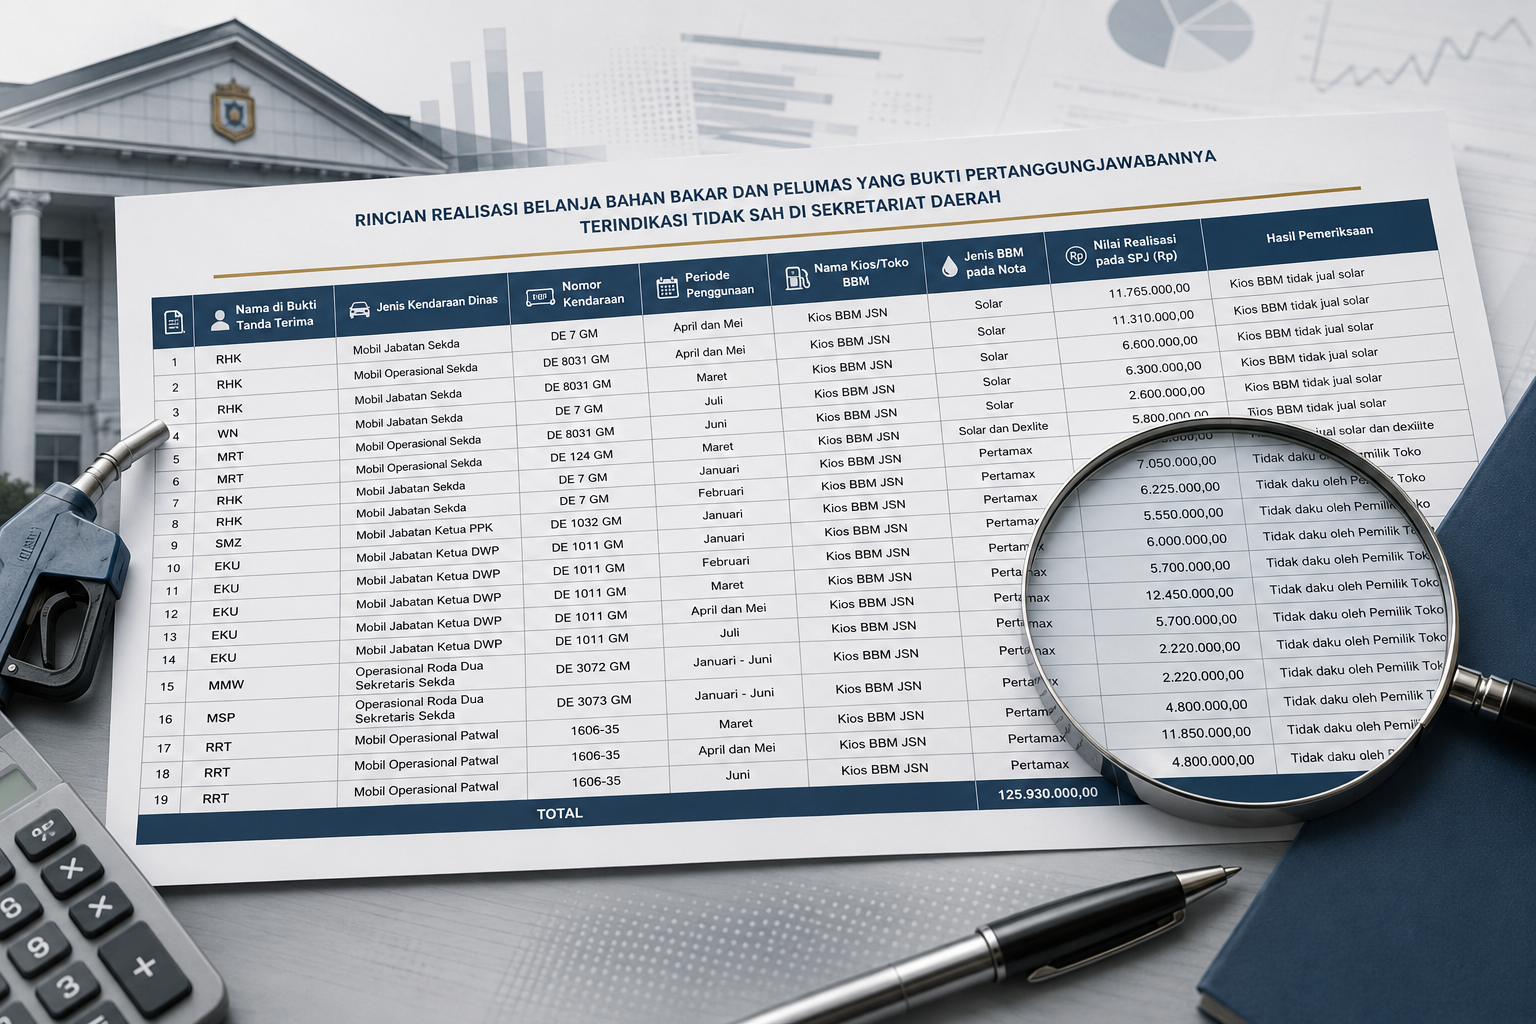
Ia mengungkapkan, dalam praktik di lapangan, pengisian BBM kerap dilakukan di kios-kios yang tidak memiliki cap atau stempel pada nota pembelian. Kondisi tersebut, kata dia, menyebabkan staf administrasi terkadang menggunakan nota dari kios lain yang memiliki cap agar dokumen dapat diproses bendahara.
Selain itu, pembelian BBM di SPBU resmi juga disebut menghadapi kendala karena tinta pada struk pembayaran mudah memudar sehingga sulit dibaca apabila tidak segera didokumentasikan.
Maruapey menambahkan, penggunaan kendaraan dinas sebenarnya masih dapat diverifikasi melalui laporan kinerja harian aparatur sipil negara (ASN), dokumentasi kegiatan, maupun jadwal perjalanan dinas. Bahkan, menurutnya, tidak jarang pejabat atau pengguna kendaraan dinas menanggung sendiri biaya operasional ketika alokasi BBM yang tersedia tidak mencukupi.
Atas dasar itu, Inspektorat berharap persoalan administrasi pertanggungjawaban penggunaan BBM dipahami secara proporsional dan tidak langsung dimaknai sebagai penyimpangan anggaran.
BPK Temukan Ketidaksesuaian Dokumen Pertanggungjawaban
Di sisi lain, berdasarkan Laporan Hasil Pemeriksaan (LHP) BPK RI Perwakilan Maluku Tahun 2025 atas Sekretariat Daerah Kabupaten Seram Bagian Barat, auditor menemukan sejumlah ketidaksesuaian dalam pertanggungjawaban belanja BBM.


